
Nous faisons vivre votre protection sociale
Déléguez la complexité, retrouvez l’essentiel : du temps, de la clarté, de la tranquillité. Respirez !
Faites de votre protection sociale un atout
Dans un contexte où le pouvoir d’achat, la santé et l’équilibre de vie occupent une place croissante dans les attentes des collaborateurs, la qualité de votre protection sociale contribue directement à l’image de votre entreprise.
Une couverture santé et prévoyance bien conçue ne répond pas seulement à une obligation réglementaire. Elle traduit l’attention portée à vos équipes et renforce votre politique sociale. Elle vous aide à :
- Valoriser votre marque employeur auprès des candidats
- Renforcer l’attractivité de vos offres d’emploi
- Fidéliser les collaborateurs en place
- Améliorer la perception des avantages proposés par l’entreprise
- Soutenir vos équipes face aux aléas de la vie
- Donner des preuves concrètes de votre engagement social
Ce que Collecteam fait réellement pour faire vivre votre protection sociale
Parce qu’un régime collectif n’est utile que lorsqu’il est compris et valorisé par vos collaborateurs, Collecteam va au-delà de la mise en place du contrat.
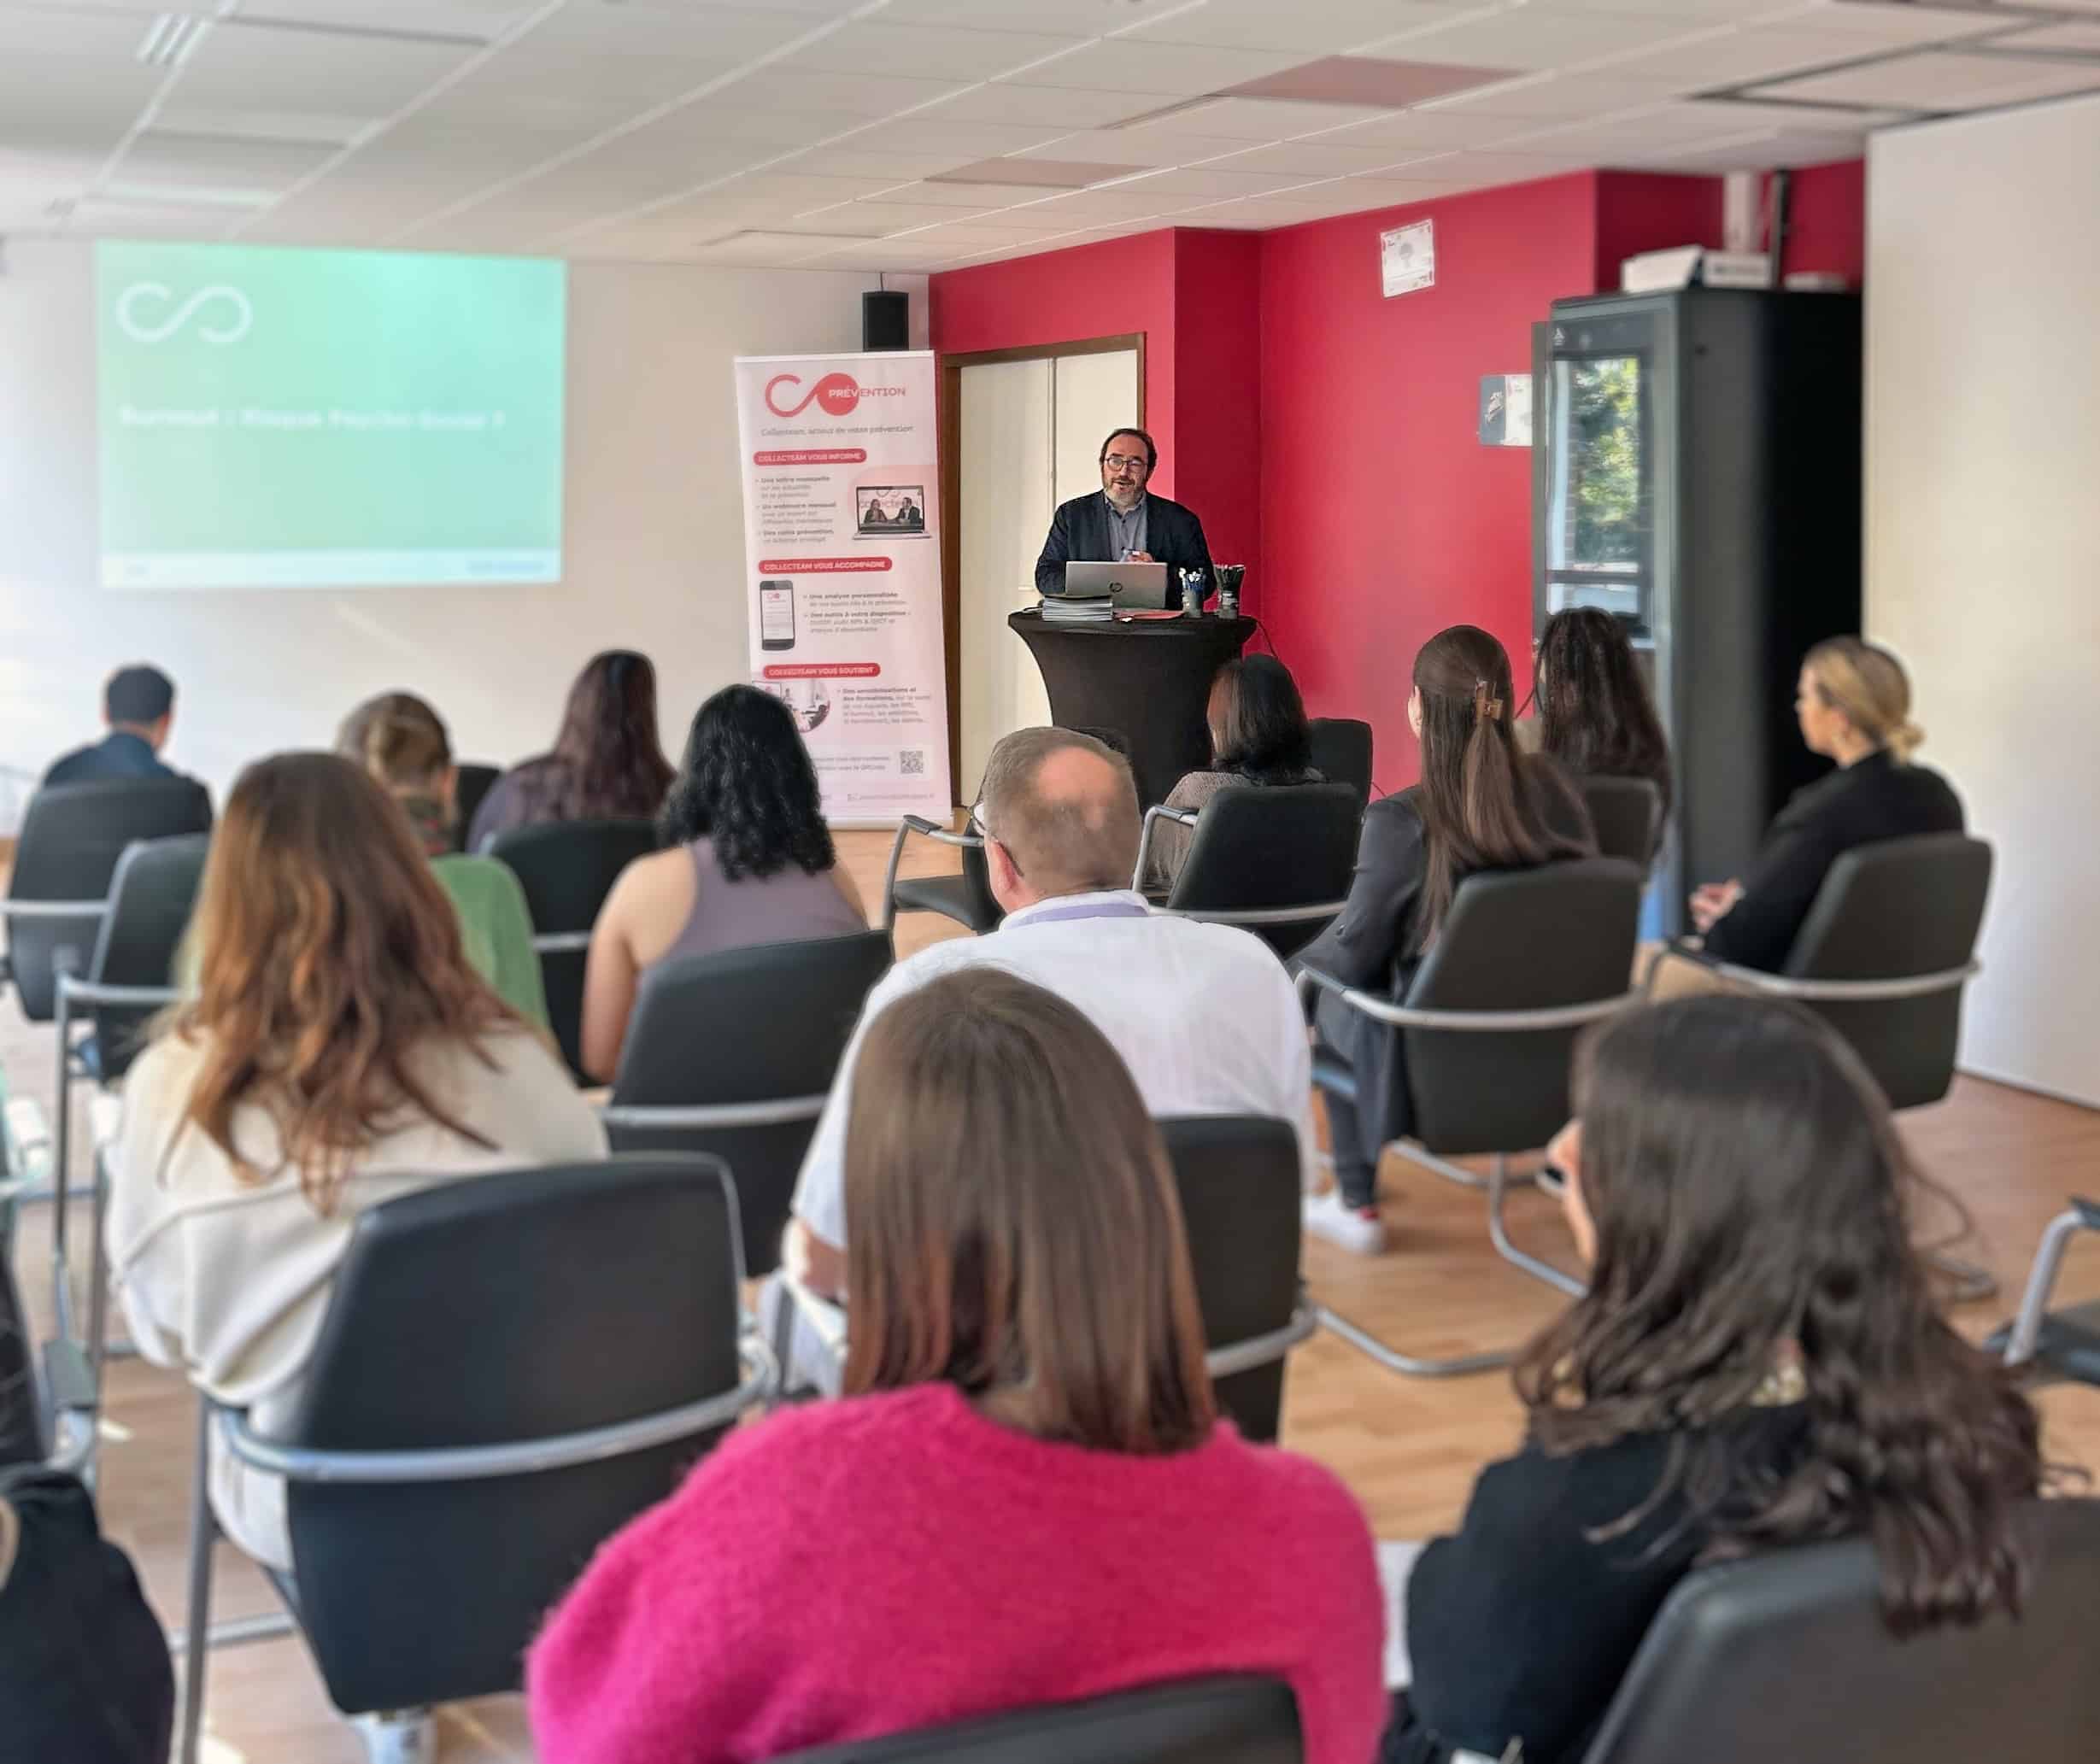
Votre chargé d’affaires dédié anime les réunions d’information auprès de vos équipes, intervient auprès de votre CSE à votre demande et assure un suivi régulier du régime dans la durée. Il connaît votre organisation, ses équilibres sociaux et ses contraintes spécifiques.
Vous gardez la main sur votre protection sociale, sans en porter seul la charge.
Avancez sans mauvaise surprise
Entre complexité réglementaire et contrôles renforcés, un régime mal formalisé expose votre entreprise : redressements URSSAF, perte d’exonérations, contentieux.
- Analyse de votre convention collective
- Mise en conformité de vos actes
- Veille permanente
- Respect des dispositions d’exonération fiscales et sociales
- Accompagnement en cas de contrôle URSSAF
Votre conformité est garantie dans la durée. Vous n’avez plus à la surveiller seul.
Agir sur la santé avant l’arrêt de travail
- Analyse de l’absentéisme et des risques.
- Outils de diagnostic, du document unique aux risques psychosociaux.
- Actions de prévention ciblées sur vos métiers.
- Soutien aux collaborateurs, du soutien psychologique au retour à l’emploi.
Respirez. Avec Collecteam, une vraie personne s’occupe de vous,
à vos côtés et dans la durée.
Questions fréquentes
La complémentaire santé collective est-elle obligatoire pour toutes les entreprises ?
Oui. Depuis le 1er janvier 2016, toute entreprise ou association du secteur privé doit proposer une complémentaire santé à ses salariés, quelles que soient sa taille, sa forme juridique ou son activité. L’obligation s’applique dès le premier salarié et découle de la loi du 14 juin 2013 relative à la sécurisation de l’emploi.
Le contrat doit couvrir l’ensemble des salariés, présenter un caractère collectif et obligatoire, et respecter le cahier des charges du contrat responsable. L’employeur en finance au minimum la moitié.
L’adhésion s’impose à tous les salariés, hors cas de dispense prévus par la réglementation. À défaut de conformité, l’entreprise s’expose à un redressement URSSAF et à des litiges prud’homaux.
Quelles sont les obligations de l'employeur en matière de prévoyance collective ?
À la différence de la complémentaire santé, la prévoyance collective n’est pas obligatoire pour tous les salariés du privé. Le périmètre est toutefois plus large qu’il n’y paraît.
Pour les cadres, l’obligation est systématique : tout employeur doit consacrer au moins 1,50 % de la tranche de rémunération inférieure au plafond de la Sécurité sociale au financement de garanties de prévoyance, en priorité la couverture décès. Cette cotisation est intégralement à la charge de l’employeur (accord national interprofessionnel de prévoyance des cadres).
Pour les non-cadres, tout dépend de la convention collective ou de l’accord de branche : de nombreuses branches imposent des garanties précises (incapacité, invalidité, décès) avec des taux et une répartition déterminés.
En l’absence d’obligation conventionnelle, l’employeur reste libre d’instaurer une prévoyance collective. Il en fait alors un levier d’attractivité et de protection de ses équipes.
Quel est le rôle de la convention collective dans les obligations santé et prévoyance ?
La convention collective de branche peut imposer, en santé comme en prévoyance, des obligations qui vont au-delà du minimum légal, et elles s’imposent alors à l’employeur avec la même force que la loi.
En santé, un accord de branche peut prévoir des garanties supérieures au socle légal, encadrer les taux de cotisation ou fixer des règles propres aux ayants droit. En prévoyance, il peut rendre la couverture obligatoire pour les non-cadres, fixer des niveaux minimaux sur l’incapacité, l’invalidité et le décès, et imposer une répartition précise de la cotisation.
Le non-respect de ces minima n’est pas neutre : un salarié ou ses ayants droit peuvent réclamer en justice les prestations dont ils auraient dû bénéficier, la charge pesant alors sur l’employeur. Avant toute décision sur ses régimes, l’entreprise a donc intérêt à analyser précisément sa convention collective.
Portabilité des garanties : quelles sont les obligations de l'employeur ?
La portabilité permet à un salarié qui quitte l’entreprise de conserver ses garanties santé et prévoyance collectives après la rupture de son contrat, sans cotisation à sa charge. Ce droit, issu de l’ANI de 2008 et consolidé par la loi de sécurisation de l’emploi de 2013, est financé par mutualisation sur les salariés en activité.
Il s’applique lorsque la rupture n’est pas liée à une faute lourde (licenciement, rupture conventionnelle, fin de CDD) et que l’ancien salarié est indemnisé au titre du chômage, dans la limite de douze mois.
Les obligations de l’employeur sont précises : mentionner le maintien des garanties sur le certificat de travail, signaler la fin du contrat à l’organisme assureur, et veiller à la continuité de la couverture dès le lendemain de la rupture. Tout manquement engage sa responsabilité, l’ancien salarié pouvant se retourner contre lui en cas de sinistre non couvert.
Quels avantages fiscaux et sociaux pour l'entreprise qui finance une complémentaire santé ?
Financer une complémentaire santé procure à l’entreprise deux avantages, à condition que le contrat soit collectif, obligatoire et responsable.
- Déductibilité fiscale : les cotisations patronales sont déductibles du résultat imposable de l’entreprise.
- Exonération sociale : la contribution de l’employeur est exclue de l’assiette des cotisations de Sécurité sociale, dans une limite annuelle par salarié (environ 5 767 euros en 2026). La fraction qui dépasse cette limite est réintégrée.
Cette contribution reste soumise à la CSG, à la CRDS et, pour les entreprises d’au moins onze salariés, au forfait social au taux de 8 %. Un écart sur le caractère collectif, obligatoire ou responsable du régime expose à un redressement URSSAF, qui remet en cause l’ensemble des exonérations.
Dans quels cas un salarié peut-il être dispensé d'adhérer à la complémentaire santé ?
L’adhésion au régime collectif est obligatoire, mais la réglementation prévoit plusieurs cas de dispense. Le salarié doit toujours en faire la demande par écrit et justifier de sa situation.
Certaines dispenses s’imposent à l’employeur, même si l’acte fondateur ne les prévoit pas : salariés déjà couverts comme ayant droit du contrat collectif de leur conjoint, bénéficiaires de la complémentaire santé solidaire, ou salariés disposant déjà d’une couverture individuelle à l’embauche, jusqu’à son échéance.
D’autres dispenses ne s’appliquent que si l’acte instituant le régime les prévoit : CDD ou mission de moins de douze mois, apprentissage, ou temps partiel dont la cotisation atteindrait au moins 10 % de la rémunération brute.
Pour l’employeur, la vigilance est essentielle : conserver le justificatif de chaque dispense et en vérifier le renouvellement. Une gestion approximative fragilise le caractère obligatoire du régime et constitue un motif classique de redressement URSSAF ou un contrôle fiscal..
Protéger vos salariés

Complémentaire Santé
Protégez la santé de vos salariés avec une couverture conforme à vos obligations règlementaires.

Prévoyance
Préservez la sécurité financière de vos salariés et de leurs proches grâce à une prévoyance collective sur mesure.
Ils ont choisi la tranquillité
- 4 000 entreprises et associations conseillées chaque jour
- 96 % de nos clients nous recommandent
Kathleen MOUROUVIN
Sandrine JAFFRAIN
Audit PSC : Demandez une analyse de vos contrats actuels.
Consulter vos ressources
06/11/2026 – Prévention
Après un burn-out, comment bien préparer le retour pour éviter la rechute
La prévention du burn-out se concentre souvent sur l’amont. On s’attache à repérer les signaux faibles, à réguler la charge de travail. C’est pourtant aussi après l’arrêt que se joue le risque de rechute, lorsque le salarié reprend le chemin du travail. D’où l’importance d’entretenir le lien pendant l’absence, tout…
03/11/2026 – RH
La juste place de l’employeur face aux violences conjugales
C’est une erreur de croire que les violences conjugales restent à la maison. Elles pèsent sur celles et ceux qui les subissent, jusque dans leur travail, et l’employeur n’a pas à détourner le regard. Quel rôle peut-il alors jouer ? Délégué général de la Fondation FACE et porte-parole du réseau…
27/10/2026 – Prévention
Webinaire prévention – La santé cardiovasculaire chez la femme
Découvrez le replay de notre webinaire « La santé cardiovasculaire chez la femme ». Le Dr. Patrick Cloitre aborde cette thématique lors de cet échange avec Sébastien Vaumoron.
26/10/2026 – Juridique
Entré en vigueur le 1er juillet 2026, le congé supplémentaire de naissance interroge sur les modalités dans lesquelles pourraient être maintenues pour les personnes concernées les garanties des régimes de prévoyance (incapacité, invalidité, décès) et de remboursement de frais de santé. Le congé supplémentaire de naissance Personnes concernées Le congé…